En resumen
- VERI*FACTU es una de las dos modalidades del Reglamento de sistemas informáticos de facturación: el programa remite automáticamente a la AEAT los registros generados al emitir facturas.
- La otra modalidad no envía nada, pero exige al programa firmar y custodiar los registros con requisitos más estrictos.
- Fechas vigentes: 1 de enero de 2027 para quienes tributan por el Impuesto sobre Sociedades y 1 de julio de 2027 para el resto, autónomos incluidos.
- No afecta a quien ya lleva sus libros en el SII, y en el País Vasco y Navarra rigen sus propios sistemas.
Qué es VERI*FACTU
La Ley 11/2021 de medidas contra el fraude fiscal obligó a que los programas de facturación garanticen que los registros de facturas son íntegros, trazables e inalterables. El desarrollo llegó con el Real Decreto 1007/2023, el Reglamento de sistemas informáticos de facturación, y con la Orden HAC/1177/2024, que fija las especificaciones técnicas.
Dentro de ese Reglamento, VERI*FACTU es la modalidad en la que el programa remite automáticamente a la Agencia Tributaria los registros de facturación. Es una forma de funcionamiento del software; la AEAT ofrece además su propia aplicación gratuita de facturación VERI*FACTU.
Las dos modalidades del Reglamento
Si facturas con un programa, este debe funcionar de una de estas dos maneras:
| VERI*FACTU | Sin remisión | |
|---|---|---|
| Envío a la AEAT | Cada registro, al emitir | No se envía; se entrega si Hacienda lo pide |
| Registros encadenados con huella | Sí | Sí |
| Firma electrónica de cada registro | No es necesaria | Obligatoria |
| Registro de eventos del sistema | No es necesario | Obligatorio |
| Código QR en la factura | Sí | Sí |
| Leyenda en la factura | «VERI*FACTU» o «Factura verificable en la sede electrónica de la AEAT» | No |
Con VERI*FACTU, el cliente puede consultar el QR para comprobar si la AEAT tiene un registro con esos datos. La modalidad simplifica ciertos requisitos técnicos de conservación de registros frente a la opción sin remisión, pero no elimina la obligación de conservar las facturas y sus justificantes.
Qué pasa cuando emites una factura
- 1
Se genera el registro
Con los datos fiscales de la factura: NIF del emisor, número y serie, fecha, tipo de factura, cuotas e importe total.
- 2
Se calcula la huella
Un resumen criptográfico (SHA-256) que incluye la huella del registro anterior. Si alguien alterase una factura, la cadena dejaría de cuadrar.
- 3
Se remite a la AEAT
El programa envía el registro y Hacienda responde: aceptado, aceptado con errores o rechazado.
- 4
La factura lleva su QR
El PDF incluye el código QR y la leyenda VERI*FACTU para que el cliente pueda cotejarla en la sede de la AEAT.
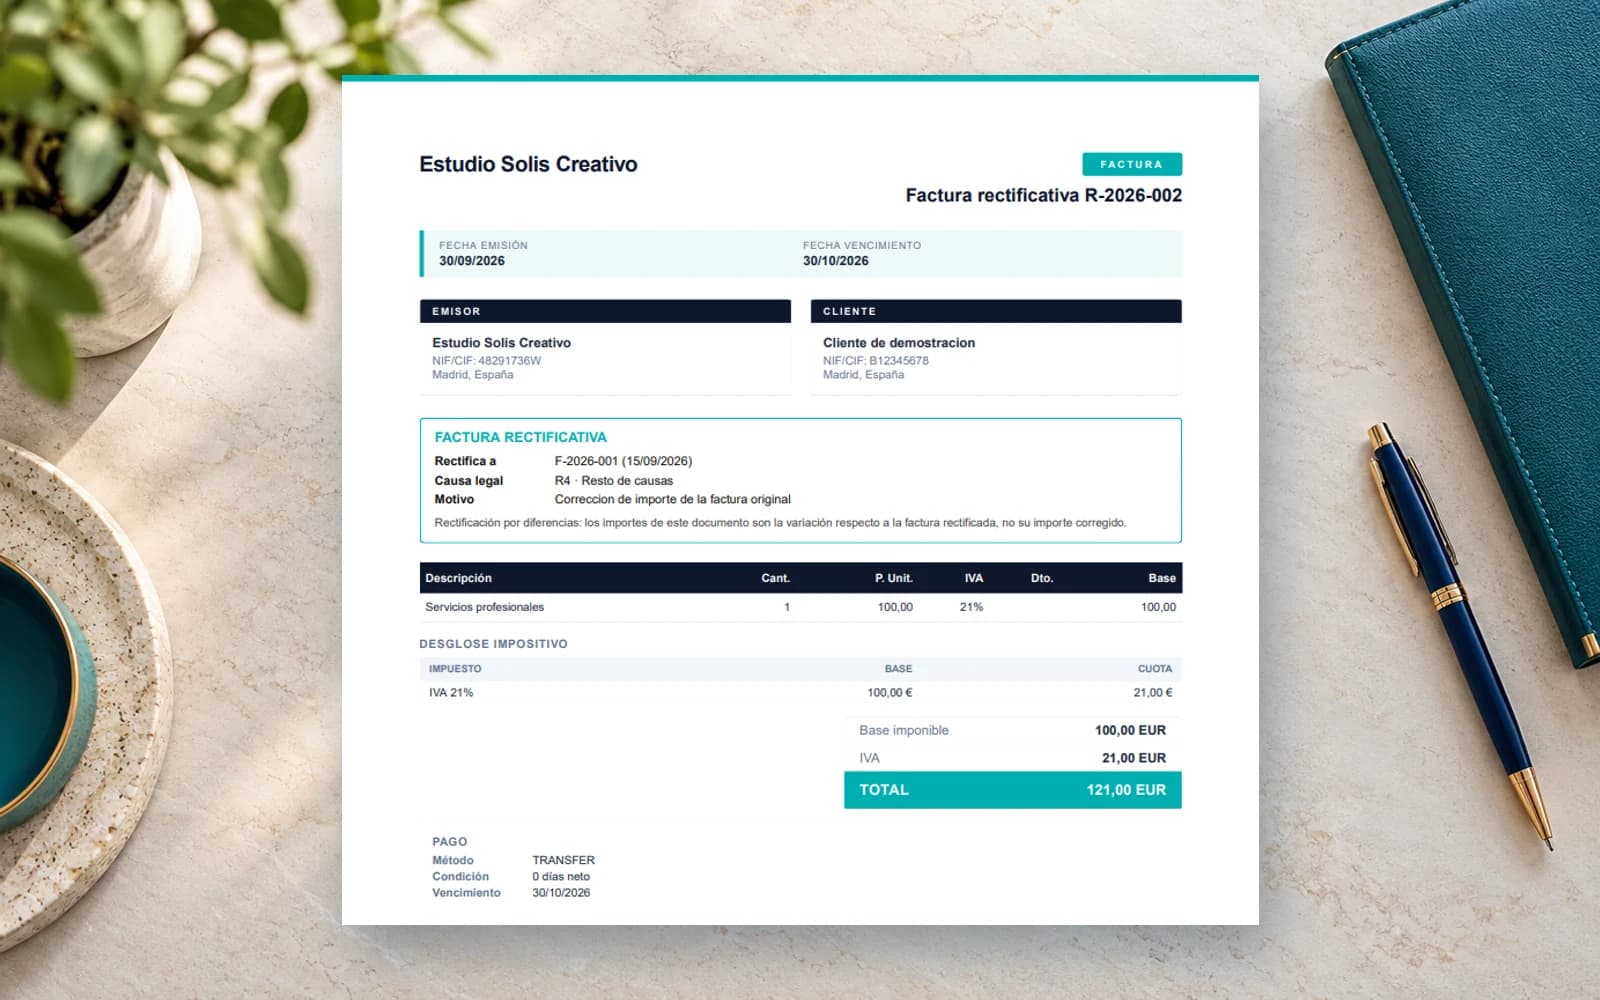
Si una factura no debía existir, puede corresponder un registro de anulación. Los errores de la factura se corrigen, cuando procede, con una factura rectificativa, que genera su propio registro. Si el problema está solo en el registro remitido, puede requerir una subsanación en lugar de una nueva factura.
Desde cuándo es obligatorio
El calendario se ha aplazado dos veces. Tras el Real Decreto-ley 15/2025, las fechas vigentes son:
| Quién | Desde |
|---|---|
| Contribuyentes del Impuesto sobre Sociedades | 1 de enero de 2027 |
| Resto de empresarios y profesionales, incluidos autónomos | 1 de julio de 2027 |
Quedan fuera quienes ya están en el Suministro Inmediato de Información (SII). En el País Vasco (TicketBAI) y en Navarra se aplican sus propios sistemas forales.
Cómo funciona VERI*FACTU en Carmin
En Carmin, activar la remisión VERI*FACTU no es un requisito técnico para pulsar Emitir factura. Si falla un envío, la factura permanece emitida y la incidencia debe revisarse y resolverse. Esta posibilidad de seguir emitiendo no exime de cumplir el Reglamento cuando llegue el plazo aplicable.
- 1
Actívala
Desde Configuración › Integraciones, aceptando las condiciones del servicio.
- 2
Autoriza a Carmin
Con un apoderamiento en la sede de la AEAT o con un documento de representación. Carmin remite con su propio certificado de representante: no necesita el tuyo.
- 3
Factura como siempre
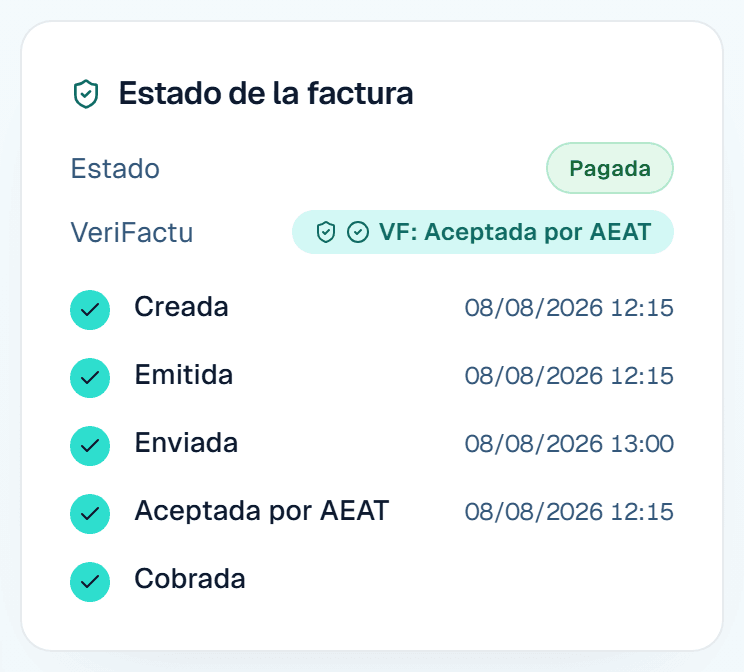
Al emitir, Carmin genera el registro y la huella y lo remite. En la factura ves si está enviada, aceptada por la AEAT o si requiere revisión, y puedes reintentar un envío fallido.
Fuentes y normativa
- Agencia Tributaria: plazos de adaptación de los sistemas de facturación (se abre en una pestaña nueva)
- Agencia Tributaria: modalidades VERI*FACTU y sin remisión (se abre en una pestaña nueva)
- Agencia Tributaria: sistemas informáticos de facturación y VERI*FACTU (se abre en una pestaña nueva)
- Real Decreto 1007/2023, Reglamento de sistemas de facturación (BOE) (se abre en una pestaña nueva)
- Declaración responsable de Carmin como sistema de facturación
Esta guía es informativa y está actualizada a la fecha indicada. No sustituye el asesoramiento de tu gestoría: para tu caso concreto, consulta la información vigente de la Agencia Tributaria y a un profesional.