En resumen
- La factura electrónica que exige la nueva normativa es un fichero estructurado que otro programa puede leer, no un PDF enviado por email.
- En el sector público, la Ley 25/2013 obliga a determinadas entidades proveedoras a presentar facturas electrónicas estructuradas y firmadas; cualquier proveedor puede utilizarlas.
- La factura electrónica B2B se regula en el Real Decreto 238/2026. Sus plazos cuentan desde la entrada en vigor de la orden ministerial de desarrollo: 12 meses si el volumen de operaciones del año anterior superó 8 millones de euros y 24 meses para el resto.
- Las ventas a particulares quedan fuera de esta obligación.
Qué es una factura electrónica
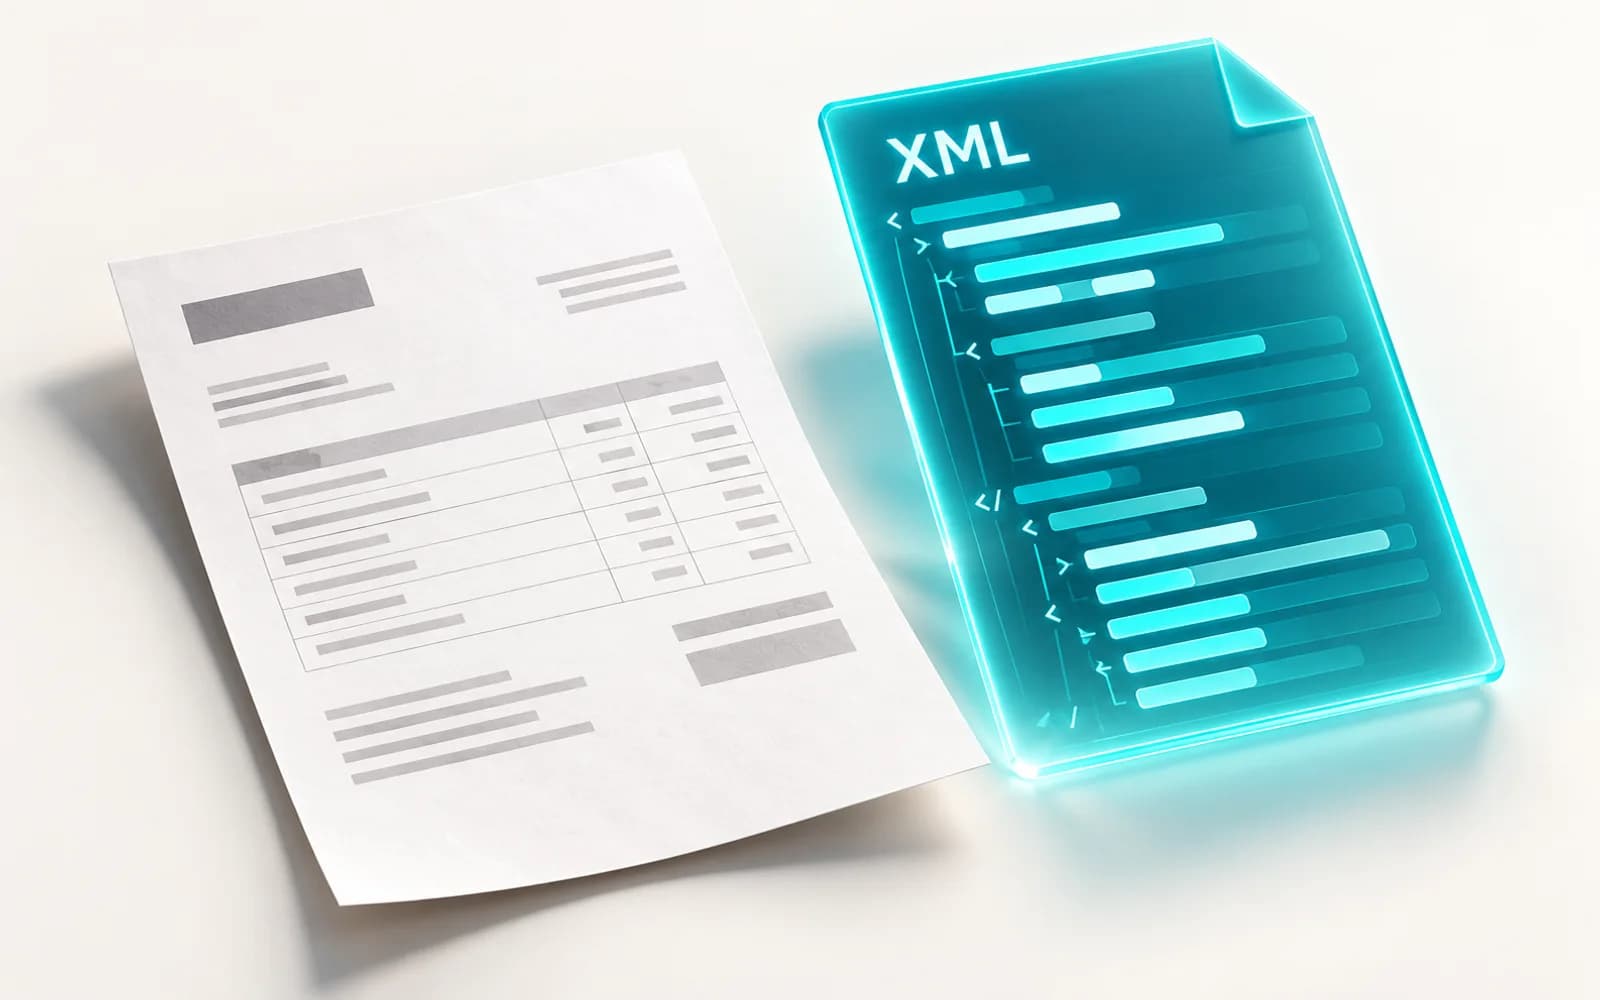
Desde hace años, una factura en PDF enviada por email ya cuenta como factura electrónica si tu cliente la acepta. Pero cuando la normativa habla de facturación electrónica obligatoria se refiere a otra cosa: un fichero estructurado (normalmente XML) en el que cada dato —NIF, importes, impuestos, vencimiento— está en su campo, de modo que el programa del cliente puede leerlo sin que nadie lo teclee.
En España el formato de referencia para la Administración es Facturae, un XML definido por el Ministerio de Hacienda que se firma electrónicamente antes de presentarse.
Si facturas a la Administración pública
La Ley 25/2013 obliga desde 2015 a determinadas entidades proveedoras —entre ellas, sociedades anónimas y limitadas— a usar factura electrónica cuando facturan a una Administración pública. Los autónomos personas físicas pueden utilizarla, aunque esa ley no les impone la obligación general. El organismo puede exigirla por sus condiciones de contratación y algunas Administraciones excluyen de la obligación facturas de hasta 5.000 €. Si vas a presentarla electrónicamente, prepara:
- La factura en formato Facturae.
- Una firma electrónica sobre el fichero, con tu certificado.
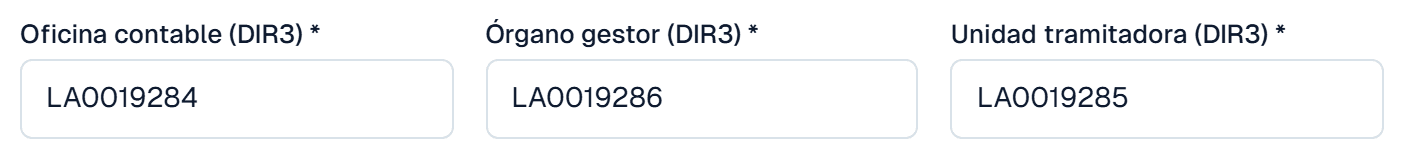
- Los códigos DIR3 del organismo: oficina contable, órgano gestor y unidad tramitadora. Te los facilita el propio organismo, normalmente en el pedido o el contrato.
- Presentarla en FACe, el punto general de entrada del Estado, o en el que use tu comunidad autónoma o entidad local.
Confirma con el organismo su punto de entrada, sus códigos DIR3 y si aplica alguna exclusión para facturas de hasta 5.000 €. Presentar una factura por el canal correcto forma parte del trámite de cobro.
Entre empresas y autónomos: lo que establece el Real Decreto 238/2026
La Ley 18/2022, «Crea y Crece», extendió la obligación a las operaciones entre empresarios y profesionales. Su reglamento es el Real Decreto 238/2026, publicado en el BOE el 31 de marzo de 2026. Lo esencial:
- Cuando sea aplicable, obliga a emitir y recibir facturas electrónicas estructuradas en las operaciones entre empresarios y profesionales cuyo destinatario tenga en España la sede, establecimiento o residencia relevante. Hay excepciones, como ciertas facturas simplificadas no cualificadas.
- Las facturas circularán por plataformas privadas que se comunican entre sí o por una solución pública y gratuita de la Agencia Tributaria.
- Habrá que informar del estado de las facturas, incluido su pago completo, para medir la morosidad.
- No afecta a las ventas a particulares.
| Quién | Plazo |
|---|---|
| Volumen de operaciones del año natural anterior superior a 8 millones de euros | 12 meses desde la entrada en vigor de la orden ministerial |
| Resto de empresas y autónomos | 24 meses desde la entrada en vigor de la orden ministerial |
Cómo prepararte desde hoy
Hay trabajo que no depende de la fecha final y que te ahorra problemas en cualquier caso:
- Factura con un programa, no con plantillas de texto u hojas de cálculo: una factura estructurada necesita datos estructurados.
- Completa los datos fiscales de tus clientes: razón social, NIF y dirección. Es lo primero que rechaza cualquier validación.
- Ordena tus series y tu numeración, sin huecos ni duplicados.
- Registra los cobros: si vas a tener que informar de cuándo te pagan, conviene que ya lo tengas al día.
- Identifica a tus clientes públicos y guarda sus códigos DIR3.
- Habla con tu gestoría sobre cómo recibiréis las facturas de proveedores.
Facturae en Carmin
Para facturar a la Administración, Carmin genera y valida estructuralmente el XML Facturae 3.2.2 a partir de una factura emitida con los datos necesarios. Está incluido en Basic y en Pro. La validación del XML no equivale a la aceptación de la factura por el organismo.
- 1
Marca el contacto como Administración pública
En su ficha de Contactos, con los tres códigos DIR3 del organismo.
- 2
Emite la factura
Como cualquier otra, con sus líneas, impuestos y vencimiento.
- 3
Descarga el XML
Desde la factura, en Más acciones › Factura electrónica. Carmin comprueba los datos obligatorios y valida el fichero contra el esquema oficial de Facturae 3.2.2; si falta algo, te dice qué campo.
- 4
Fírmalo y preséntalo
La firma (por ejemplo, con AutoFirma) y la presentación en FACe se hacen fuera de Carmin.
Fuentes y normativa
- Agencia Tributaria: requisitos de la factura electrónica y consentimiento del destinatario (se abre en una pestaña nueva)
- Ley 25/2013, artículos 4 y 5: factura electrónica en el sector público (BOE) (se abre en una pestaña nueva)
- Agencia Tributaria: Real Decreto 238/2026 de facturación electrónica (se abre en una pestaña nueva)
- Real Decreto 238/2026 (BOE) (se abre en una pestaña nueva)
- FACe, punto general de entrada de facturas electrónicas (se abre en una pestaña nueva)
Esta guía es informativa y está actualizada a la fecha indicada. No sustituye el asesoramiento de tu gestoría: para tu caso concreto, consulta la información vigente de la Agencia Tributaria y a un profesional.