En resumen
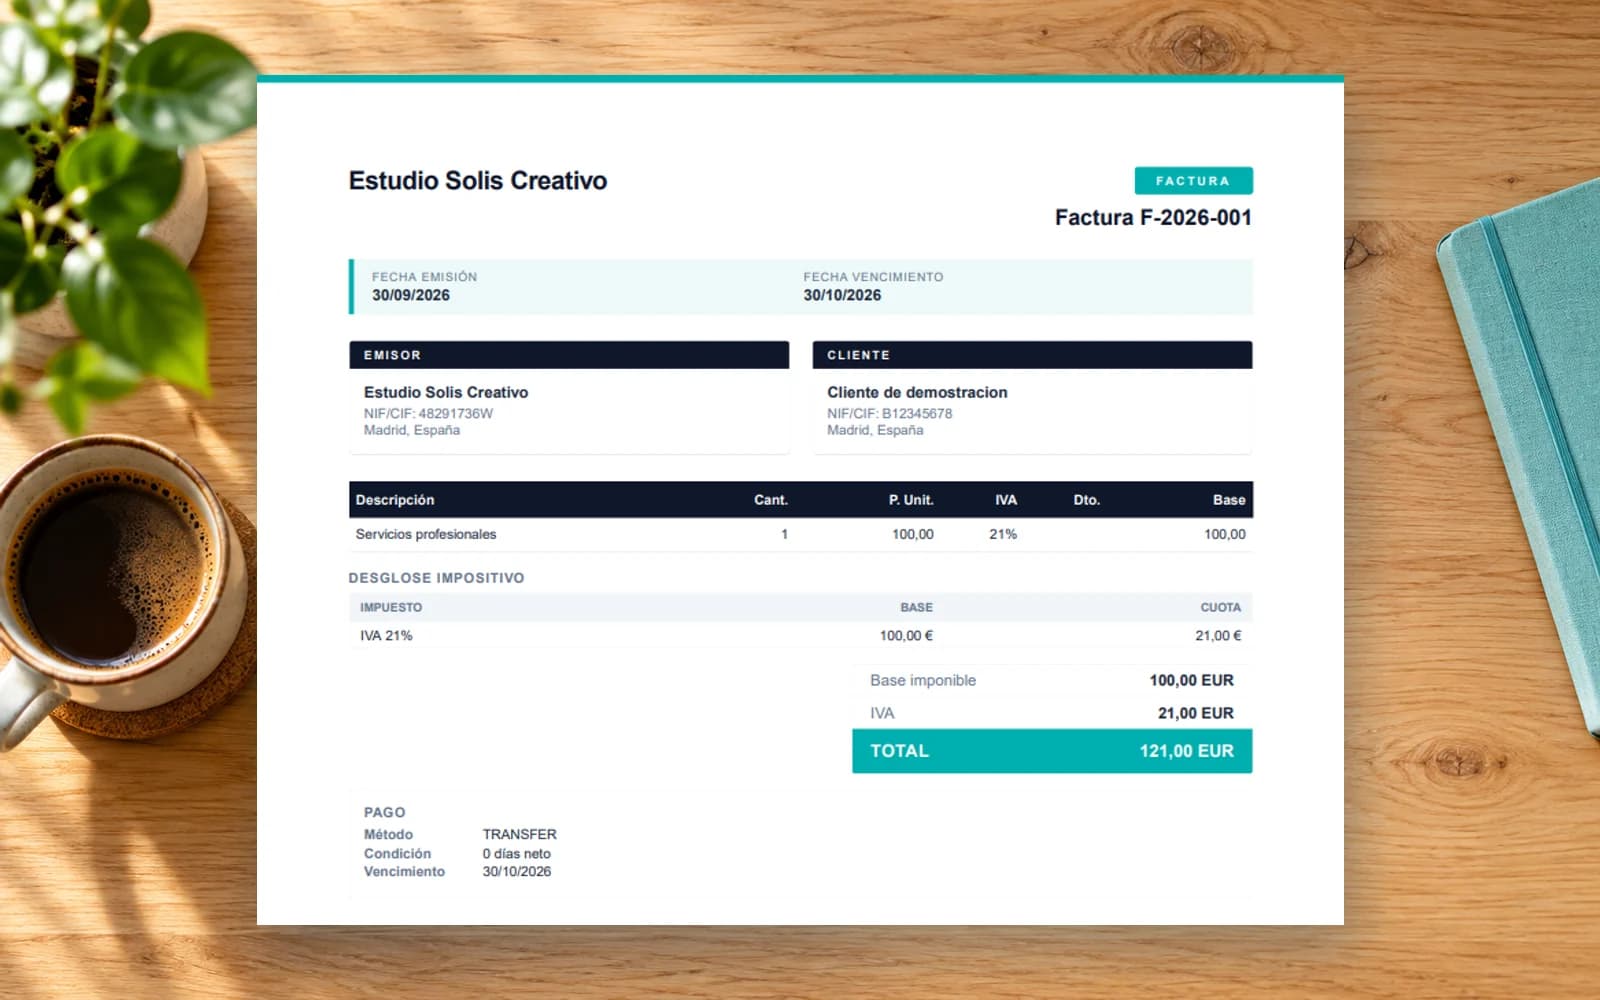
- Una factura completa lleva número y, cuando corresponda, serie; fecha, datos fiscales de emisor y destinatario, descripción, base imponible y desglose fiscal aplicable.
- La numeración es correlativa dentro de cada serie: no se salta ni se reutiliza ningún número.
- Si tu actividad es profesional y facturas a un empresario o profesional, normalmente se aplica una retención de IRPF del 15 %. El 7 % de nuevo inicio exige cumplir sus requisitos.
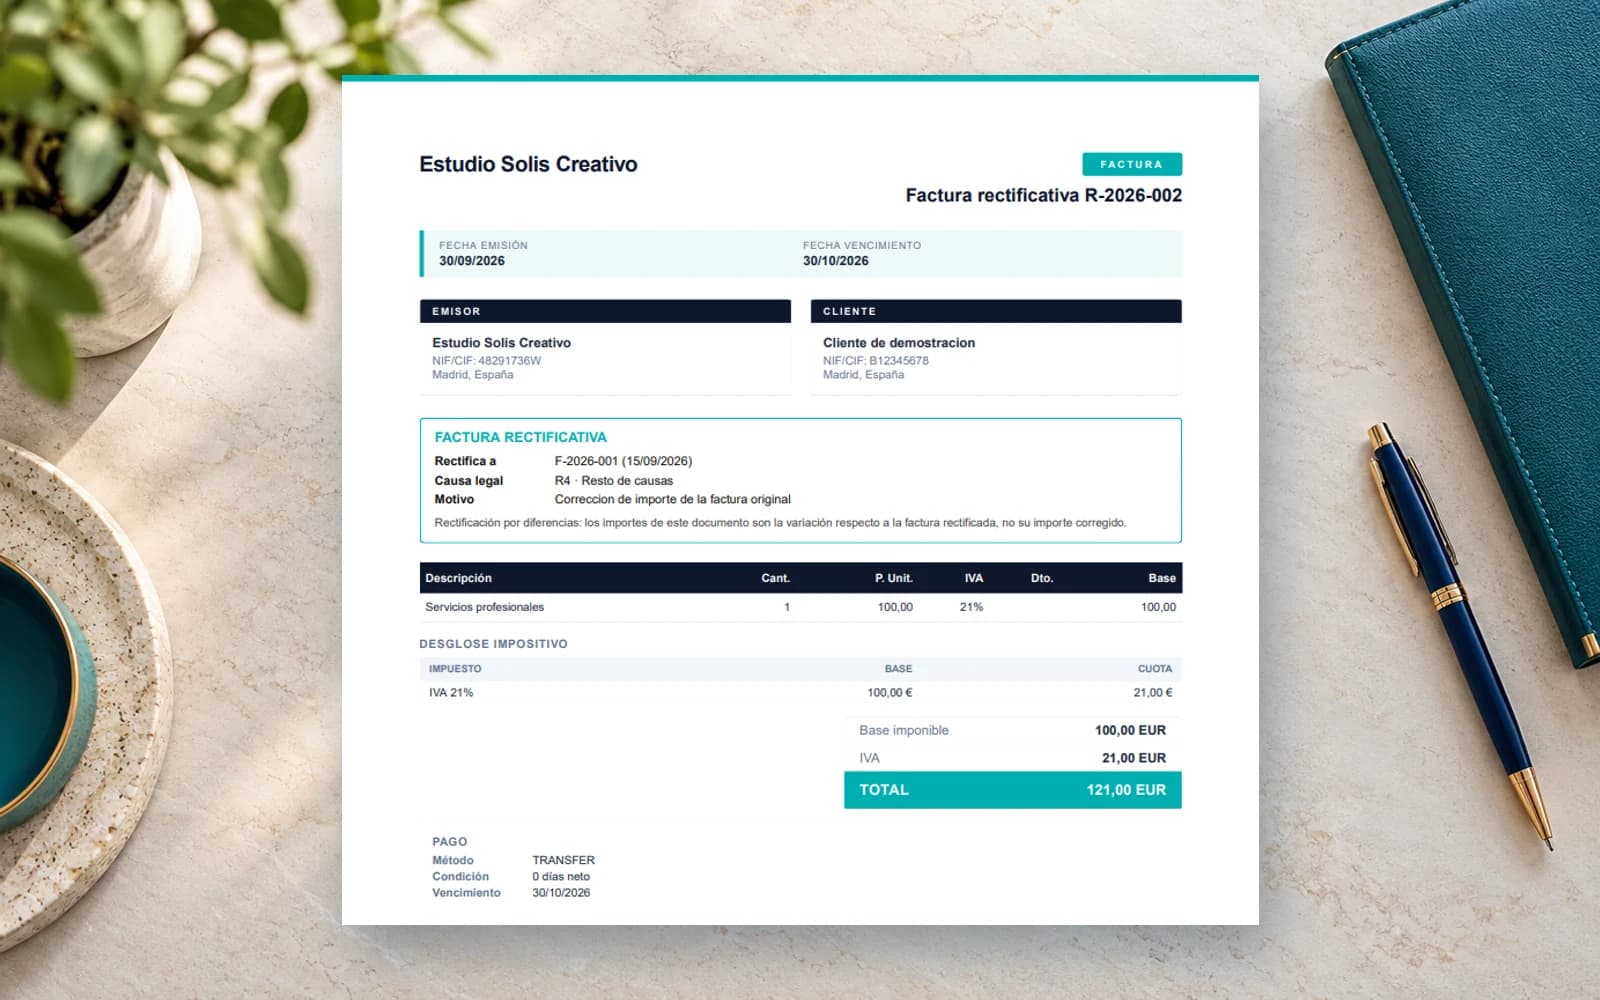
- Una factura emitida no se borra ni se reescribe: si la operación existió y la factura tiene un error, se corrige mediante una factura rectificativa.
Antes de empezar: lo que necesitas tener
Para facturar tu actividad tienes que estar dado de alta en el censo de empresarios de la Agencia Tributaria (declaración censal, modelo 036) y, como autónomo, en el RETA de la Seguridad Social. Con eso resuelto, reúne los datos que vas a repetir en cada factura:
- Tu nombre y apellidos, o la razón social si facturas como sociedad.
- Tu NIF.
- Tu domicilio fiscal completo.
- Los datos de tu cliente: nombre o razón social, NIF y domicilio.
Qué datos debe incluir una factura
El Reglamento de facturación (Real Decreto 1619/2012, artículo 6) fija el contenido mínimo de una factura completa:
- Número y, en su caso, serie.
- Fecha de expedición, y la fecha de la operación si es distinta.
- Nombre y apellidos o razón social de quien emite y de quien recibe la factura.
- NIF de quien emite y, en general, también del cliente.
- Domicilio de ambas partes.
- Descripción de lo que vendes o del servicio que prestas.
- Base imponible, tipo de IVA aplicado y cuota resultante.
- Si la operación está exenta de IVA o no sujeta, la mención que lo explica (por ejemplo, el artículo de la Ley del IVA que la ampara).
Si aplicas retención de IRPF, la factura debe mostrar también su porcentaje y su importe, y el total a pagar ya descontado.
Numeración y series
Las facturas se numeran de forma correlativa: 1, 2, 3… sin huecos ni repeticiones. Puedes trabajar con varias series (por ejemplo, una por año, «2026-001», o una por actividad) y cada una lleva su propia numeración.
Hay un caso en el que la serie separada es obligatoria: las facturas rectificativas van siempre en una serie específica, distinta de la de tus facturas normales.
IVA y retención de IRPF
La mayoría de servicios y productos llevan el IVA general del 21 %. Existen tipos reducidos del 10 % y del 4 % para bienes y servicios concretos, y operaciones exentas (parte de la formación, la sanidad o los seguros, entre otras). Si tienes dudas sobre tu actividad, confírmalo con tu gestoría antes de la primera factura.
La retención de IRPF es un adelanto de tu impuesto que te descuenta el cliente y que él ingresa en Hacienda. Se aplica cuando se dan dos condiciones:
- Tu actividad es profesional (consultoría, diseño, abogacía, formación…). En las actividades empresariales, por regla general, no se retiene.
- Tu cliente es una empresa o un autónomo. A un particular nunca se le aplica retención.
El tipo general para rendimientos profesionales es el 15 %. El 7 % de nuevo inicio puede aplicarse durante el año de comienzo y los dos siguientes si no ejerciste actividad profesional en el año anterior y comunicas esta circunstancia al pagador. Hay otros tipos especiales según la actividad. Así queda una factura de 1.000 € de base con el tipo general:
| Concepto | Importe |
|---|---|
| Base imponible | 1.000,00 € |
| IVA (21 %) | +210,00 € |
| Retención IRPF (15 %) | −150,00 € |
| Total a cobrar | 1.060,00 € |
Esos 210 € de IVA repercutido no son ingreso de tu actividad. En el régimen general, declararás el IVA devengado menos el soportado deducible, aunque tu cliente aún no te haya pagado. Lo explicamos en Facturar más no siempre significa ganar más.
Tu primera factura en Carmin, paso a paso
- 1
Completa los datos de tu empresa
En Configuración › Empresa van tus datos fiscales y tu dirección; en Configuración › Fiscalidad, el régimen, los impuestos por defecto y las series. El logo y el aspecto del PDF, en Personalización.
- 2
Da de alta a tu cliente
En Contactos, con su NIF y su dirección fiscal. Si falta algún dato fiscal, Carmin marca la ficha como incompleta para que lo veas antes de facturar.
- 3
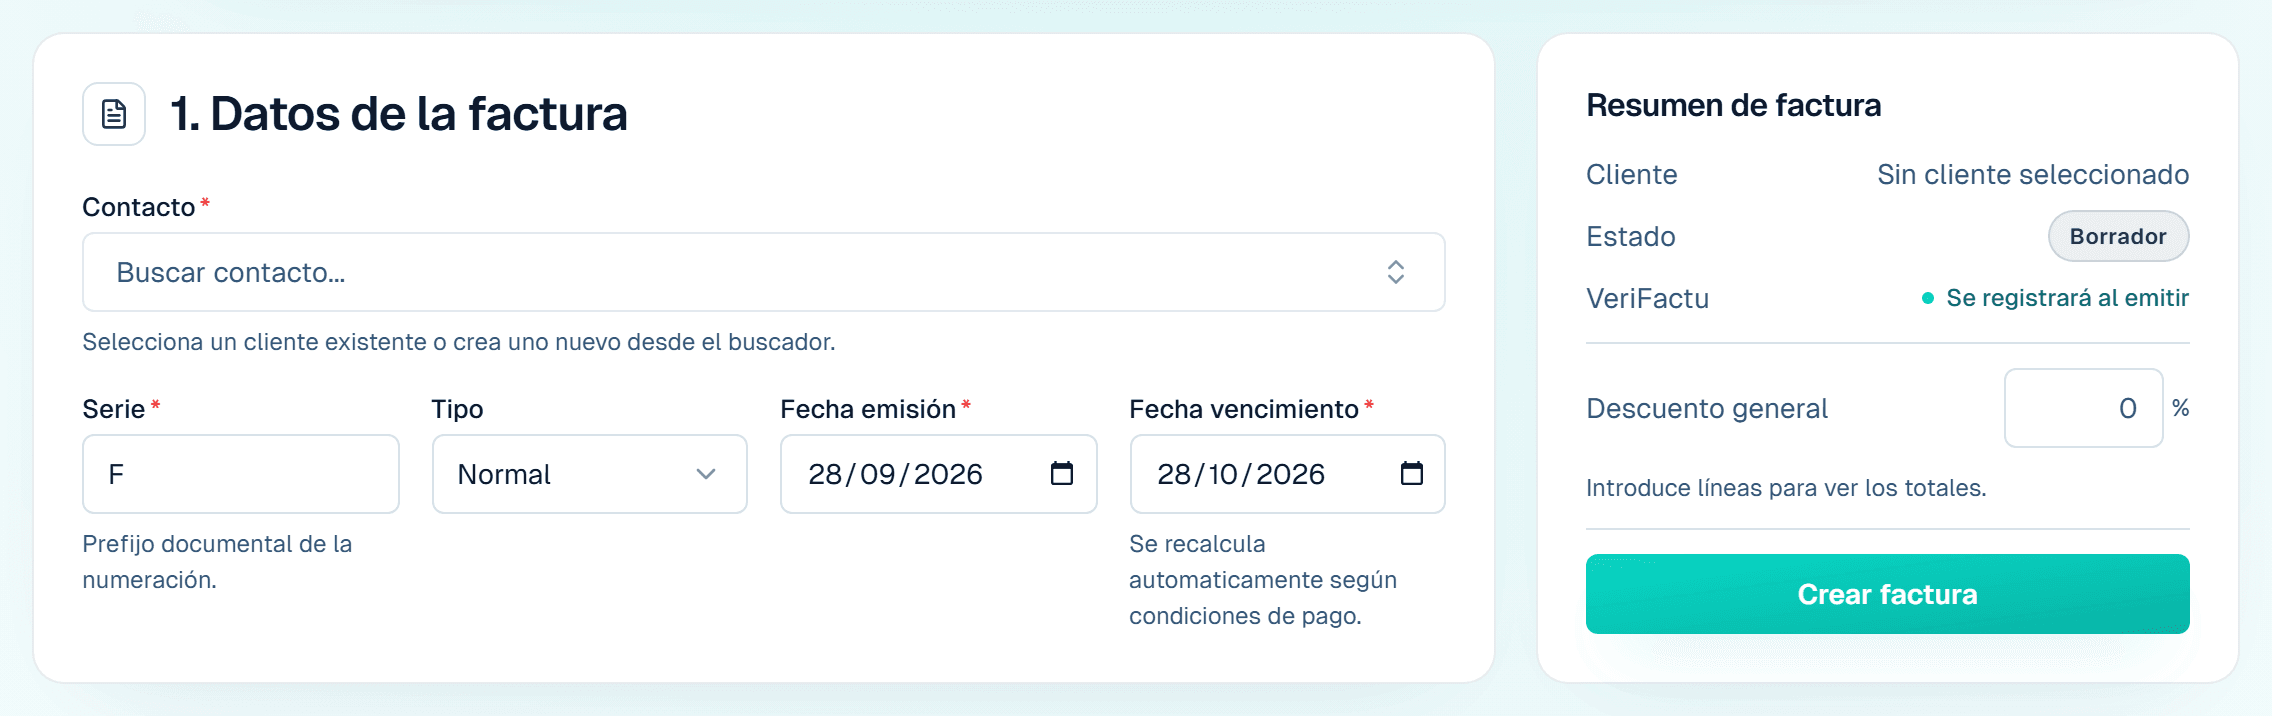
Crea la factura
En Facturas › Nueva factura eliges el cliente, las fechas y las líneas. El IVA y la retención se indican en cada línea y Carmin calcula la base, las cuotas y el total.
- 4
Emítela
Mientras es un borrador puedes cambiar lo que quieras. Al pulsar Emitir factura, Carmin le asigna el número definitivo de su serie y la factura queda cerrada.
- 5
Envíala y cóbrala
Descarga el PDF o envíalo por email desde la propia factura y, cuando te paguen, usa Registrar cobro para tener al día lo pendiente.
Errores habituales en la primera factura
- Facturar a una empresa sin su NIF o con la dirección incompleta.
- Saltarse números, repetirlos o empezar una serie nueva sin motivo.
- Olvidar la retención cuando corresponde, o aplicarla a un particular.
- Editar o borrar una factura ya emitida en lugar de rectificarla.
- No conservar las facturas y justificantes. El plazo fiscal general se vincula a la prescripción de cuatro años, pero pueden existir obligaciones de conservación más largas.
Fuentes y normativa
- Agencia Tributaria: factura completa, simplificada y requisitos para deducir IVA (se abre en una pestaña nueva)
- Agencia Tributaria: retenciones profesionales, tipos general y de inicio (se abre en una pestaña nueva)
- Agencia Tributaria: conservación de facturas (se abre en una pestaña nueva)
- Real Decreto 1619/2012, Reglamento de facturación (BOE) (se abre en una pestaña nueva)
- Agencia Tributaria: obligaciones de facturación (se abre en una pestaña nueva)
Esta guía es informativa y está actualizada a la fecha indicada. No sustituye el asesoramiento de tu gestoría: para tu caso concreto, consulta la información vigente de la Agencia Tributaria y a un profesional.