En resumen
- Una factura emitida no se modifica ni se borra: si tiene un error o cambia su importe, se emite una factura rectificativa.
- Se usa para corregir datos o importes, y cuando la base cambia después: devoluciones, descuentos posteriores, impagos o concurso del cliente.
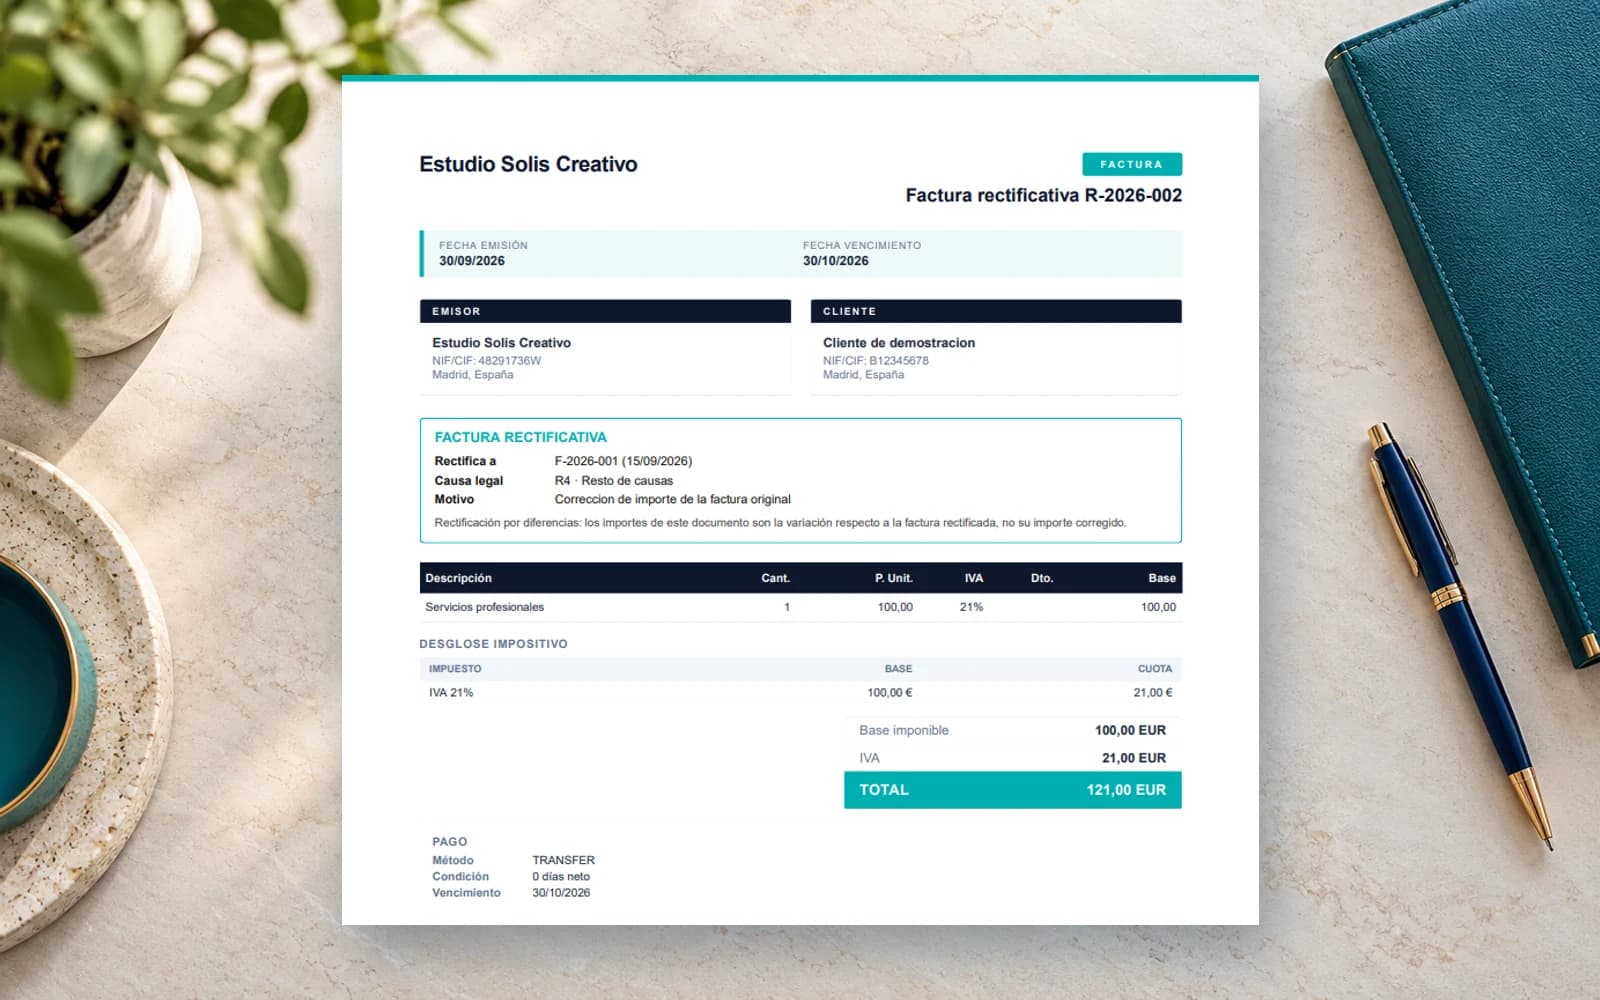
- Va en una serie propia, identifica la factura que corrige y explica el motivo.
- Se emite tan pronto se conoce la causa; el plazo general de cuatro años cuenta desde el devengo o, en ciertos casos del artículo 80 de la Ley del IVA, desde la circunstancia que motiva la rectificación.
Qué es una factura rectificativa
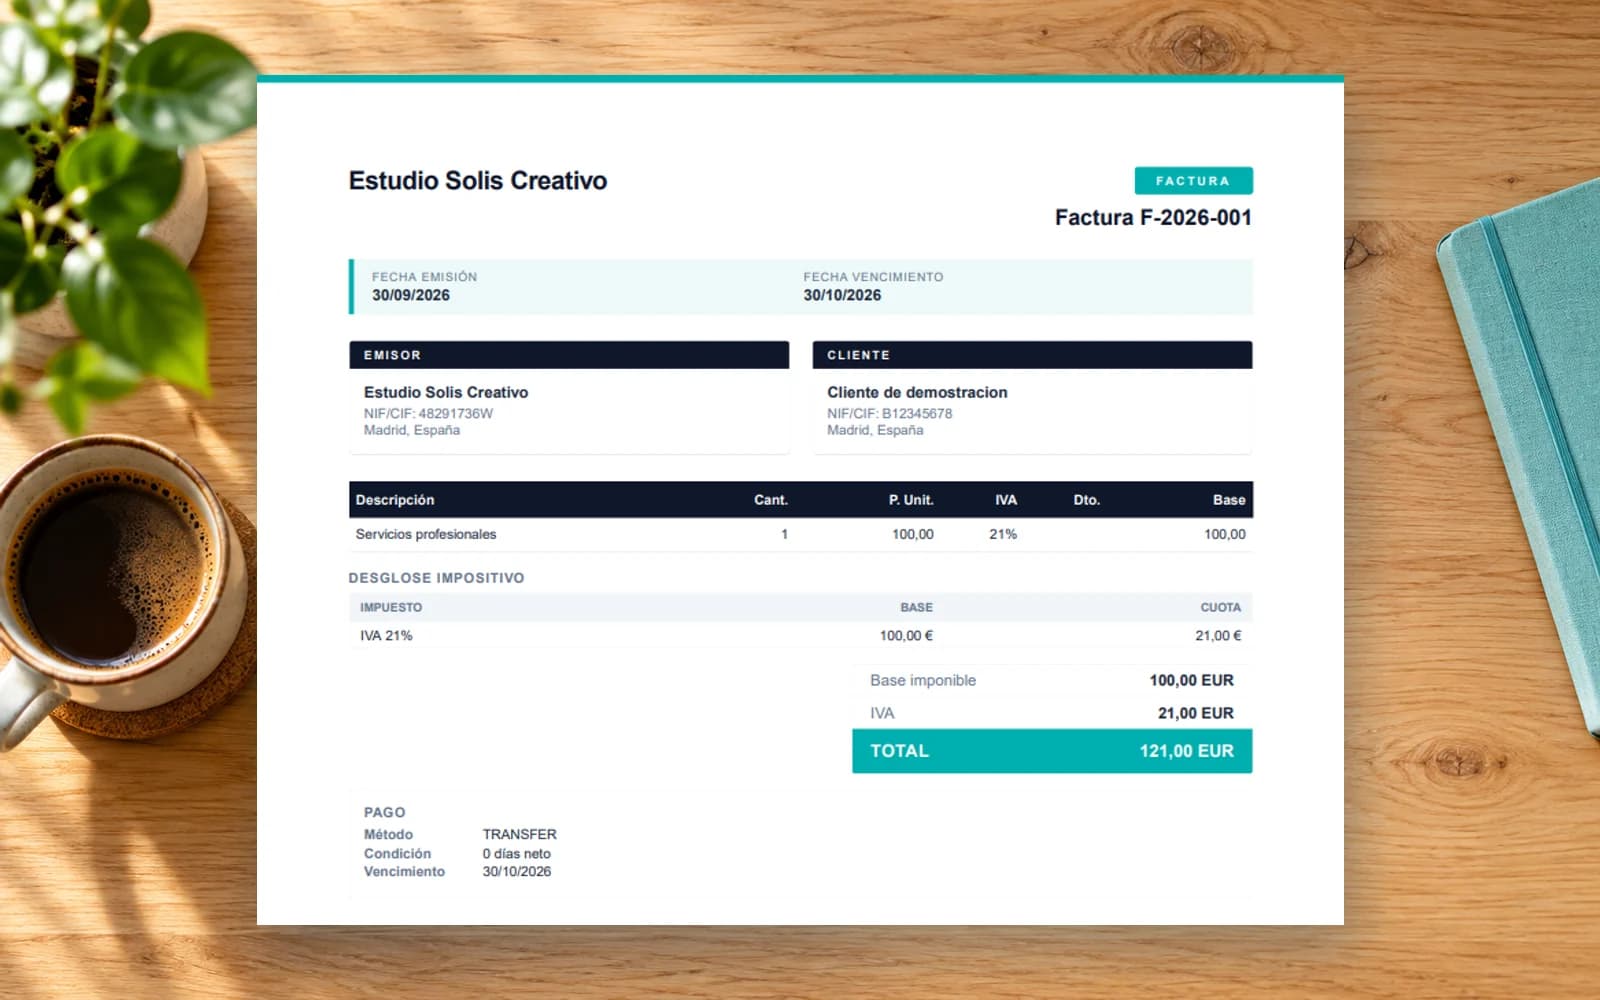
Es la factura que corrige otra ya emitida. La regula el artículo 15 del Reglamento de facturación (Real Decreto 1619/2012). La idea de fondo es sencilla: una factura emitida forma parte de tu historial fiscal y no se toca. Si algo cambia, queda constancia de qué cambió y por qué.
Cuándo hay que emitirla
Hay dos grandes grupos de casos:
- La factura tenía un error: un dato del cliente, el tipo de IVA, un importe, una línea que sobraba o faltaba.
- La base imponible ha cambiado después (artículo 80 de la Ley del IVA): devoluciones de mercancía, descuentos o bonificaciones posteriores a la venta, una operación que se cancela, un cliente en concurso de acreedores o un crédito que se vuelve incobrable.
Por eso, cuando la Agencia Tributaria clasifica una rectificativa (por ejemplo, en VERI*FACTU), usa estas claves:
| Clave | Causa | Ejemplo |
|---|---|---|
| R1 | Error fundado en derecho y art. 80.Uno, Dos y Seis LIVA | Devolución de envases, descuento posterior, operación cancelada |
| R2 | Concurso de acreedores (art. 80.Tres) | El cliente entra en concurso |
| R3 | Crédito incobrable (art. 80.Cuatro) | Impago que cumple los requisitos para recuperar el IVA |
| R4 | Resto de causas | Error de importe, de datos o descuento no aplicado |
| R5 | Rectificación de una factura simplificada | Corregir un ticket |
Qué debe incluir
- Los mismos datos que una factura completa.
- Un número de una serie específica para rectificativas.
- La referencia a la factura rectificada: su número y su fecha.
- La causa de la rectificación.
- Los importes corregidos, que pueden indicarse de dos maneras: por diferencias (solo el ajuste, que puede ser negativo) o por sustitución (la factura entera tal como debió ser).
Una rectificativa con importe negativo es lo que en el día a día se llama factura de abono: por ejemplo, cuando un cliente te devuelve parte de un pedido.
Rectificar o anular: no es lo mismo
| Situación | Qué hacer |
|---|---|
| Un dato o un importe estaban mal | Rectificativa |
| El cliente devuelve o se le hace un descuento posterior | Rectificativa (de abono) |
| El cliente no paga y el crédito es incobrable | Rectificativa (R3), si se cumplen los requisitos |
| La operación no existió o la factura está duplicada | Anulación |
| La factura se expidió por error y no corresponde a ninguna venta | Anulación |
Plazo para rectificar
La rectificativa se emite tan pronto como conoces el error o la circunstancia que cambia la base. El plazo general es de cuatro años desde el devengo del impuesto o, si se trata de una modificación del artículo 80 de la Ley del IVA, desde que se produce la circunstancia correspondiente. En concursos y créditos incobrables existen además requisitos y plazos específicos; revísalos con tu asesoría.
Cómo se hace en Carmin
- 1
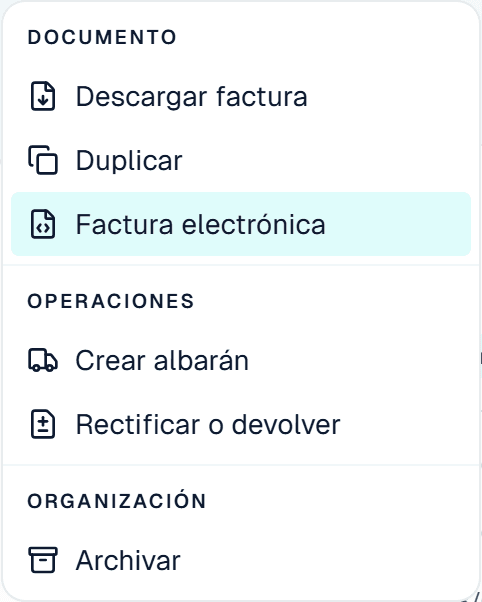
Abre la factura original
Y en Más acciones › Rectificar o devolver.
- 2
Indica la causa y el motivo
Carmin propone R4 · Resto de causas, que cubre la mayoría de correcciones, y te deja elegir cualquier otra. El motivo se imprime en el PDF junto a la referencia a la factura original.
- 3
Ajusta los importes
Para una devolución total, Carmin rellena el abono completo. Si no, corriges lo que haga falta y la rectificativa recoge la diferencia.
- 4
Revisa y emite
La rectificativa se crea en borrador; al emitirla recibe su número de la serie de rectificativas y, si tienes VERI*FACTU activo, se remite como cualquier factura.
Fuentes y normativa
- Real Decreto 1619/2012, Reglamento de facturación, art. 15 (BOE) (se abre en una pestaña nueva)
- Ley 37/1992 del IVA, art. 80: modificación de la base imponible (BOE) (se abre en una pestaña nueva)
Esta guía es informativa y está actualizada a la fecha indicada. No sustituye el asesoramiento de tu gestoría: para tu caso concreto, consulta la información vigente de la Agencia Tributaria y a un profesional.