En resumen
- Facturado, cobrado y beneficio estimado responden a preguntas distintas; conviene revisar qué periodo y qué impuestos incluye cada cifra.
- El IVA repercutido no es ingreso del negocio: en el régimen general se declara el IVA devengado menos el soportado deducible, aunque el cliente aún no haya pagado.
- Crecer también cuesta: más gastos, más descuentos y más clientes que pagan tarde pueden dejar el margen igual o peor.
- Revisar cada mes lo facturado, lo cobrado, lo vencido, los gastos y el resultado basta para ver a tiempo cualquier problema.
Tres cifras que parecen la misma
- Facturado: ventas documentadas en las facturas del periodo, normalmente analizadas sin IVA. No indica cuánto dinero tienes disponible.
- Cobrado: pagos recibidos de clientes. El importe que entra en el banco puede incluir IVA y no equivale al ingreso sin impuestos.
- Resultado estimado: ingresos menos costes y gastos computados en el periodo. No es por sí solo la base de tu IRPF o del Impuesto sobre Sociedades.
Un trimestre puede tener una facturación récord y, a la vez, poca liquidez (porque no has cobrado) y un resultado bajo (porque los gastos han crecido más). Compara importes homogéneos: la siguiente tabla expresa ingresos, cobros y pagos sin IVA, solo para explicar la diferencia.
| Concepto | Importe |
|---|---|
| Facturado (base imponible) | 12.000 € |
| Cobros de clientes atribuibles a la base, sin IVA | 8.500 € |
| Gastos del trimestre, sin IVA deducible | 5.200 € |
| Resultado orientativo (12.000 − 5.200) | 6.800 € |
| Gastos pagados atribuibles a esa base, supuesto del ejemplo | 5.200 € |
| Diferencia entre cobros y pagos, antes de IVA y otros movimientos | 3.300 € |
La parte de lo que cobras que no es tuya
Si una factura de 1.000 € de base lleva un 21 % de IVA, su total es 1.210 € y los 210 € son IVA repercutido, no ingreso. En el régimen general, el modelo 303 compara el IVA devengado en las operaciones con el IVA soportado que puedes deducir; el cobro o pago no suele determinar el trimestre en que se declara. El régimen especial del criterio de caja sigue reglas distintas.
Si eres autónomo en estimación directa y te corresponde presentar el modelo 130, el pago fraccionado parte del 20 % del rendimiento neto acumulado desde enero, con los ajustes y pagos previos previstos en el modelo. Los profesionales no están obligados a presentarlo cuando al menos el 70 % de los ingresos de su actividad del año anterior estuvieron sujetos a retención; al iniciar la actividad se mira el porcentaje del trimestre. Las retenciones de clientes son pagos a cuenta del IRPF.
Cuando crecer te cuesta dinero
- Descuentos para cerrar ventas: facturas más, pero cada venta deja menos.
- Clientes que pagan tarde: el trabajo ya está hecho y pagado por ti, pero el dinero no llega.
- Gastos que crecen con la facturación: material, subcontratas, desplazamientos, herramientas.
- Horas que no se facturan: presupuestos que no salen, revisiones, gestiones.
- Precios que no se revisan: tus costes suben cada año; si tus tarifas no, tu margen baja solo.
Qué mirar cada mes
No hace falta un cuadro de mando complejo. Con estas cifras, revisadas una vez al mes, detectas casi cualquier problema a tiempo:
- Facturado frente a cobrado: compara periodos equivalentes y revisa facturas concretas antes de atribuir la diferencia a impagos; un cobro puede corresponder a una factura de otro mes.
- Pendiente y vencido: cuánto te deben y cuánto de eso ya ha pasado su fecha de pago.
- Gastos: si crecen más deprisa que lo facturado, tu margen se está estrechando.
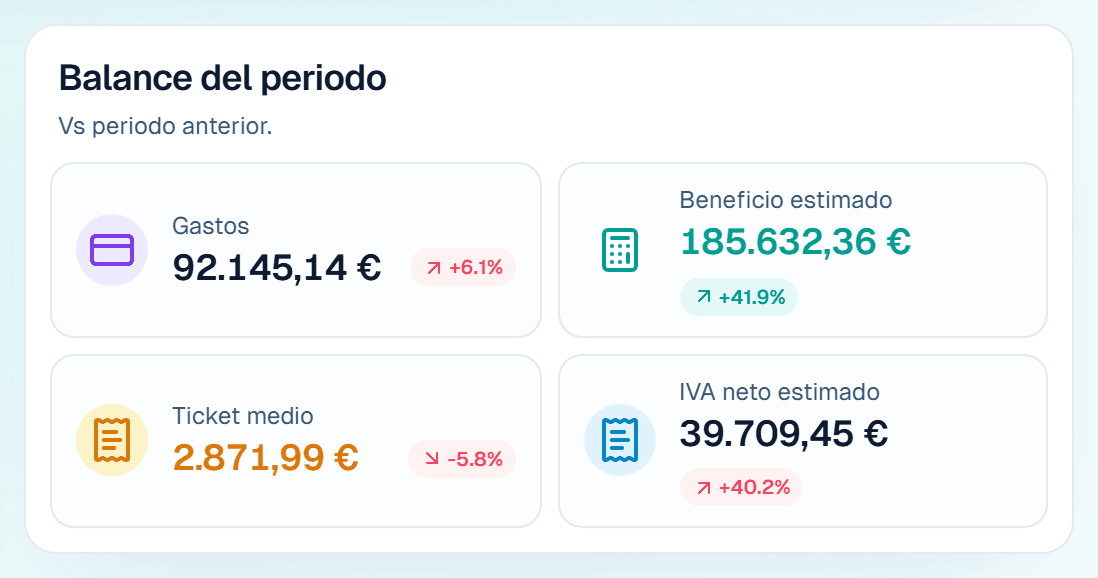
- Beneficio estimado: bases de ventas menos coste de los gastos del periodo; es una señal de gestión, no un beneficio fiscal cerrado.
- IVA neto estimado: una orientación sobre IVA repercutido y soportado; no equivale a la cuota definitiva del próximo modelo 303.
Dónde lo ves en Carmin
El dashboard de Carmin muestra, en Basic y Pro, lo facturado, cobrado, pendiente y vencido, además de gastos, beneficio estimado, ticket medio e IVA neto estimado. Facturado y cobrado se muestran por importes totales de factura, con impuestos; beneficio estimado se calcula con las bases de ventas menos el coste de los gastos. El panel permite comparar periodos y avisa de facturas vencidas sin cobrar. No restes directamente sus indicadores de distinta naturaleza para calcular un beneficio o un impuesto.
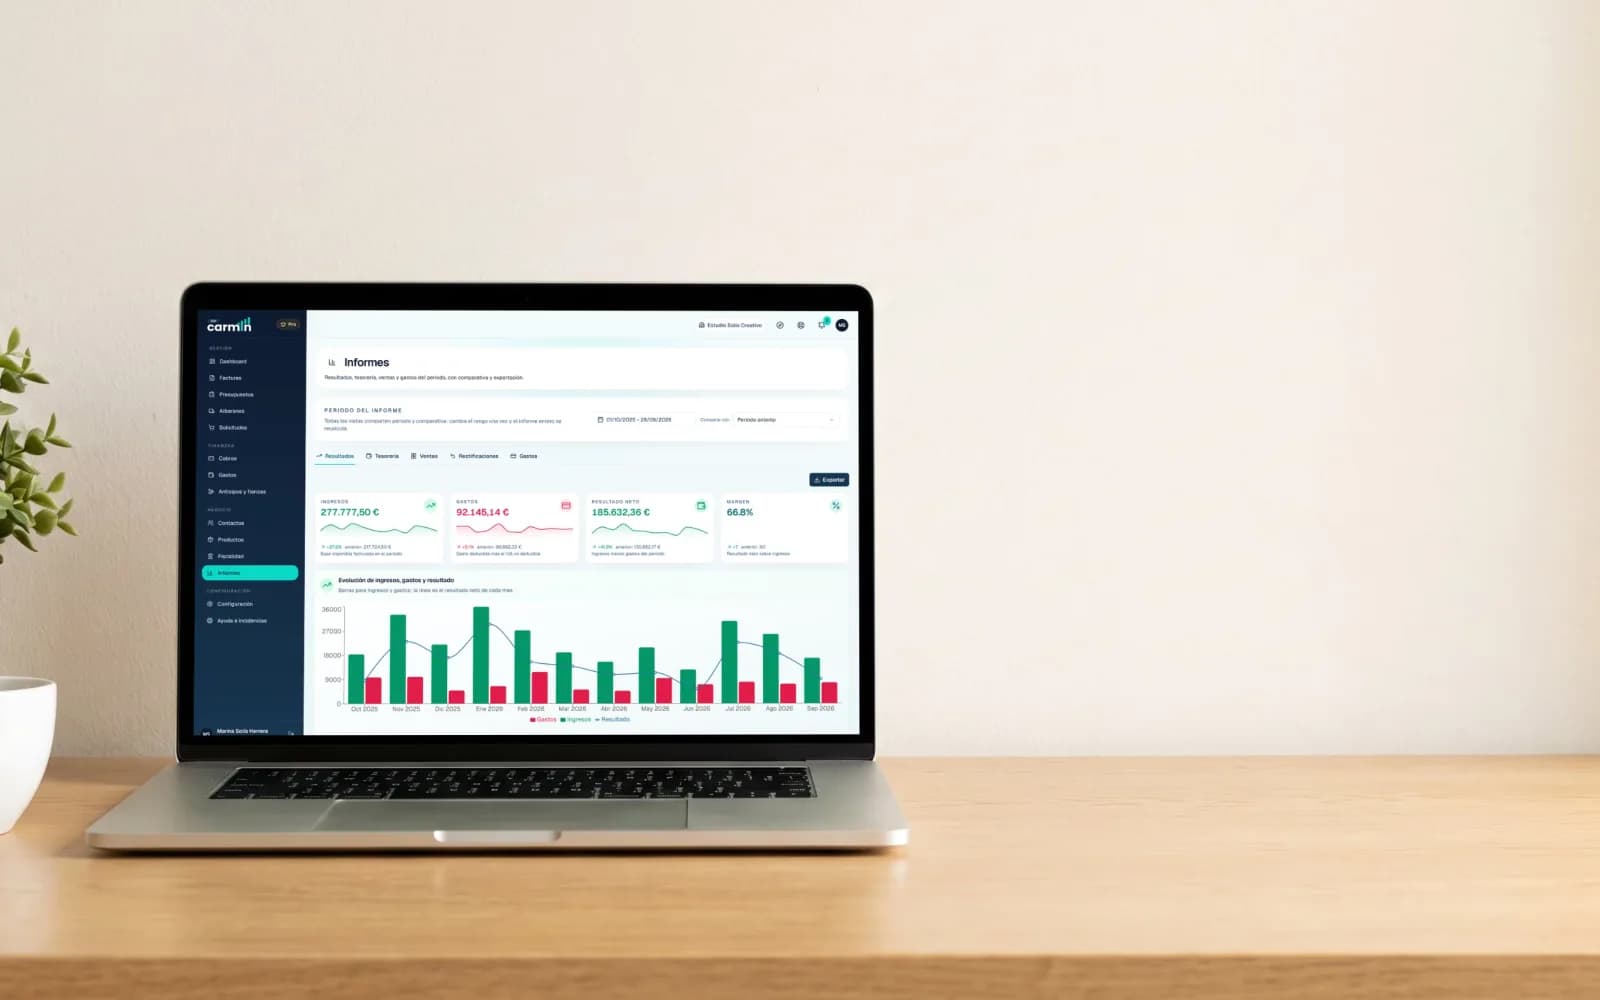
Con el plan Pro tienes también Informes: resultados, tesorería, ventas, rectificaciones y gastos. El informe de resultados trabaja con bases de ventas y costes de gastos, sin tratar el IVA repercutido como ingreso; tesorería sigue importes pendientes de facturas, que incluyen sus impuestos. Son vistas para gestionar el negocio, no un cierre contable ni una declaración fiscal.
Fuentes y normativa
- Agencia Tributaria: régimen general del IVA y cálculo del impuesto (se abre en una pestaña nueva)
- Agencia Tributaria: pagos fraccionados y excepción del 70 % (se abre en una pestaña nueva)
- Agencia Tributaria: modelo 303 de IVA (se abre en una pestaña nueva)
- Agencia Tributaria: modelo 130 de pagos fraccionados del IRPF (se abre en una pestaña nueva)
Esta guía es informativa y está actualizada a la fecha indicada. No sustituye el asesoramiento de tu gestoría: para tu caso concreto, consulta la información vigente de la Agencia Tributaria y a un profesional.